Justiça de SP exclui IBS e CBS da base de cálculo do ICMS
Justiça de SP decide excluir IBS e CBS da base de cálculo do ICMS, reforçando debates sobre a reforma tributária e os impactos na apuração de tributos pelas empresas.
Sua empresa está preparada para governar a IA? Leia o AI Impact Survey 2026.
04 mai. 2022 1 min leitura
Assim, de acordo com a referida MP, o Governo Federal majorou as alíquotas de CSLL exclusivamente para o período compreendido entre 1º de agosto de 2022 até 31 de dezembro de 2022 para as seguintes instituições consideradas financeiras pela Lei Complementar nº 105 de 10 de janeiro de 2001:
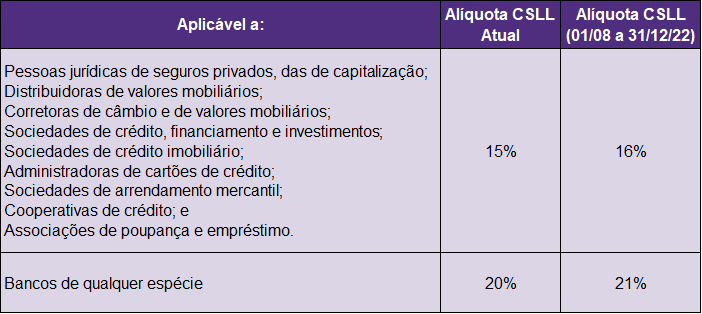
Cabe lembrar que, com o advento da Lei nº 14.183/2021, a alíquota da CSLL havia sido reduzida para 15% e 20%, respectivamente, a partir de 1º de janeiro de 2022, sendo que neste período, as instituições financeiras já tiveram que registrar ajustes decorrentes da redução da alíquota da CSLL em suas demonstrações financeiras e apurações tributárias.
Com a inserção do parágrafo único ao artigo 3º da Lei nº 7.689, de 15 de dezembro de 1988, novamente as instituições financeiras deverão ajustar as suas demonstrações financeiras e apurações tributárias, exclusivamente para o período acima mencionado e considerando as novas alíquotas majoradas.
Justiça de SP decide excluir IBS e CBS da base de cálculo do ICMS, reforçando debates sobre a reforma tributária e os impactos na apuração de tributos pelas empresas.
Entenda os impactos da Nota Técnica S-1.3 nº 07/2026 no eSocial, os principais ajustes exigidos e os cuidados necessários para garantir conformidade e evitar inconsistências.
Fique atento ao prazo para o recadastramento obrigatório no PAT. Garanta a regularidade da sua empresa e evite problemas com a manutenção do benefício.