Imposto Seletivo 2027: Alíquotas e novas regras de transição
Entenda como funcionará o Imposto Seletivo em 2027. Veja as alíquotas transitórias, critérios de cálculo, regras para importação e principais impactos da MP nº 1.399/2026.
Sua empresa está preparada para governar a IA? Leia o AI Impact Survey 2026.
25 jun. 2021 2 min leitura
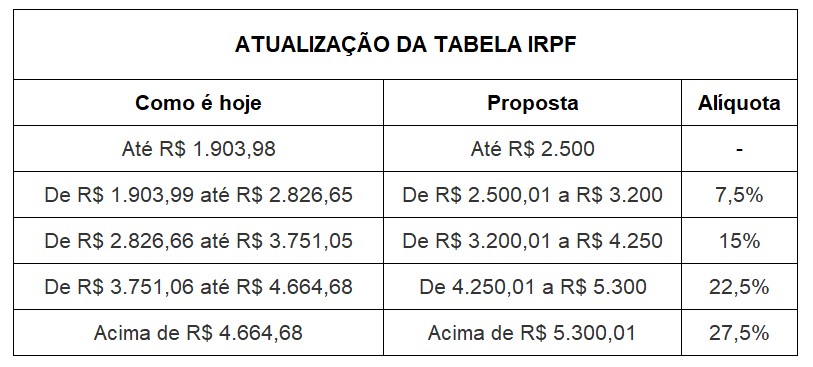
No que tange ao Imposto de Renda da Pessoa Física, a proposta altera o valor das faixas da tabela, elevando a faixa de isenção para aqueles que recebem salário mensal de até R$ 2.500,00. A alíquota máxima de 27,5% passará a incidir àqueles que recebem a partir de R$ 5.300,01 mensais.
Às Pessoas Jurídicas, o novo capítulo altera questões importantes e que merecem atenção:
Um item de grande relevância, há muito tempo discutido e muito esperado pelo mercado, o qual sua aplicabilidade se reflete tanto para as pessoas físicas quanto jurídicas, é a tributação dos lucros e dividendos recebidos pelos sócios de uma empresa.
Até então isentos de tributação na pessoa física, os rendimentos passariam a ser tributados na fonte em 20%, sendo que às empresas de pequeno porte e microempresas será concedida isenção para até R$ 20.000,00 mensais.
Por fim, no material apresentado pelo governo é proposta a a reforma do Imposto de Renda para Investimentos Financeiros, considerando:
Entenda como funcionará o Imposto Seletivo em 2027. Veja as alíquotas transitórias, critérios de cálculo, regras para importação e principais impactos da MP nº 1.399/2026.
Entenda as regras da autorregularização instituída pela Receita Federal para contribuintes dos programas Confia e Sintonia, com possibilidade de regularização de débitos tributários sem multa de mora.
Entenda a decisão do STF sobre a exclusão do ISS da base de cálculo do PIS e da Cofins, os impactos para as empresas, a possível recuperação de valores e os pontos que ainda dependem de definição.